Publicado em 27 julho 2026
Calcular o ROI do seu investimento imobiliário
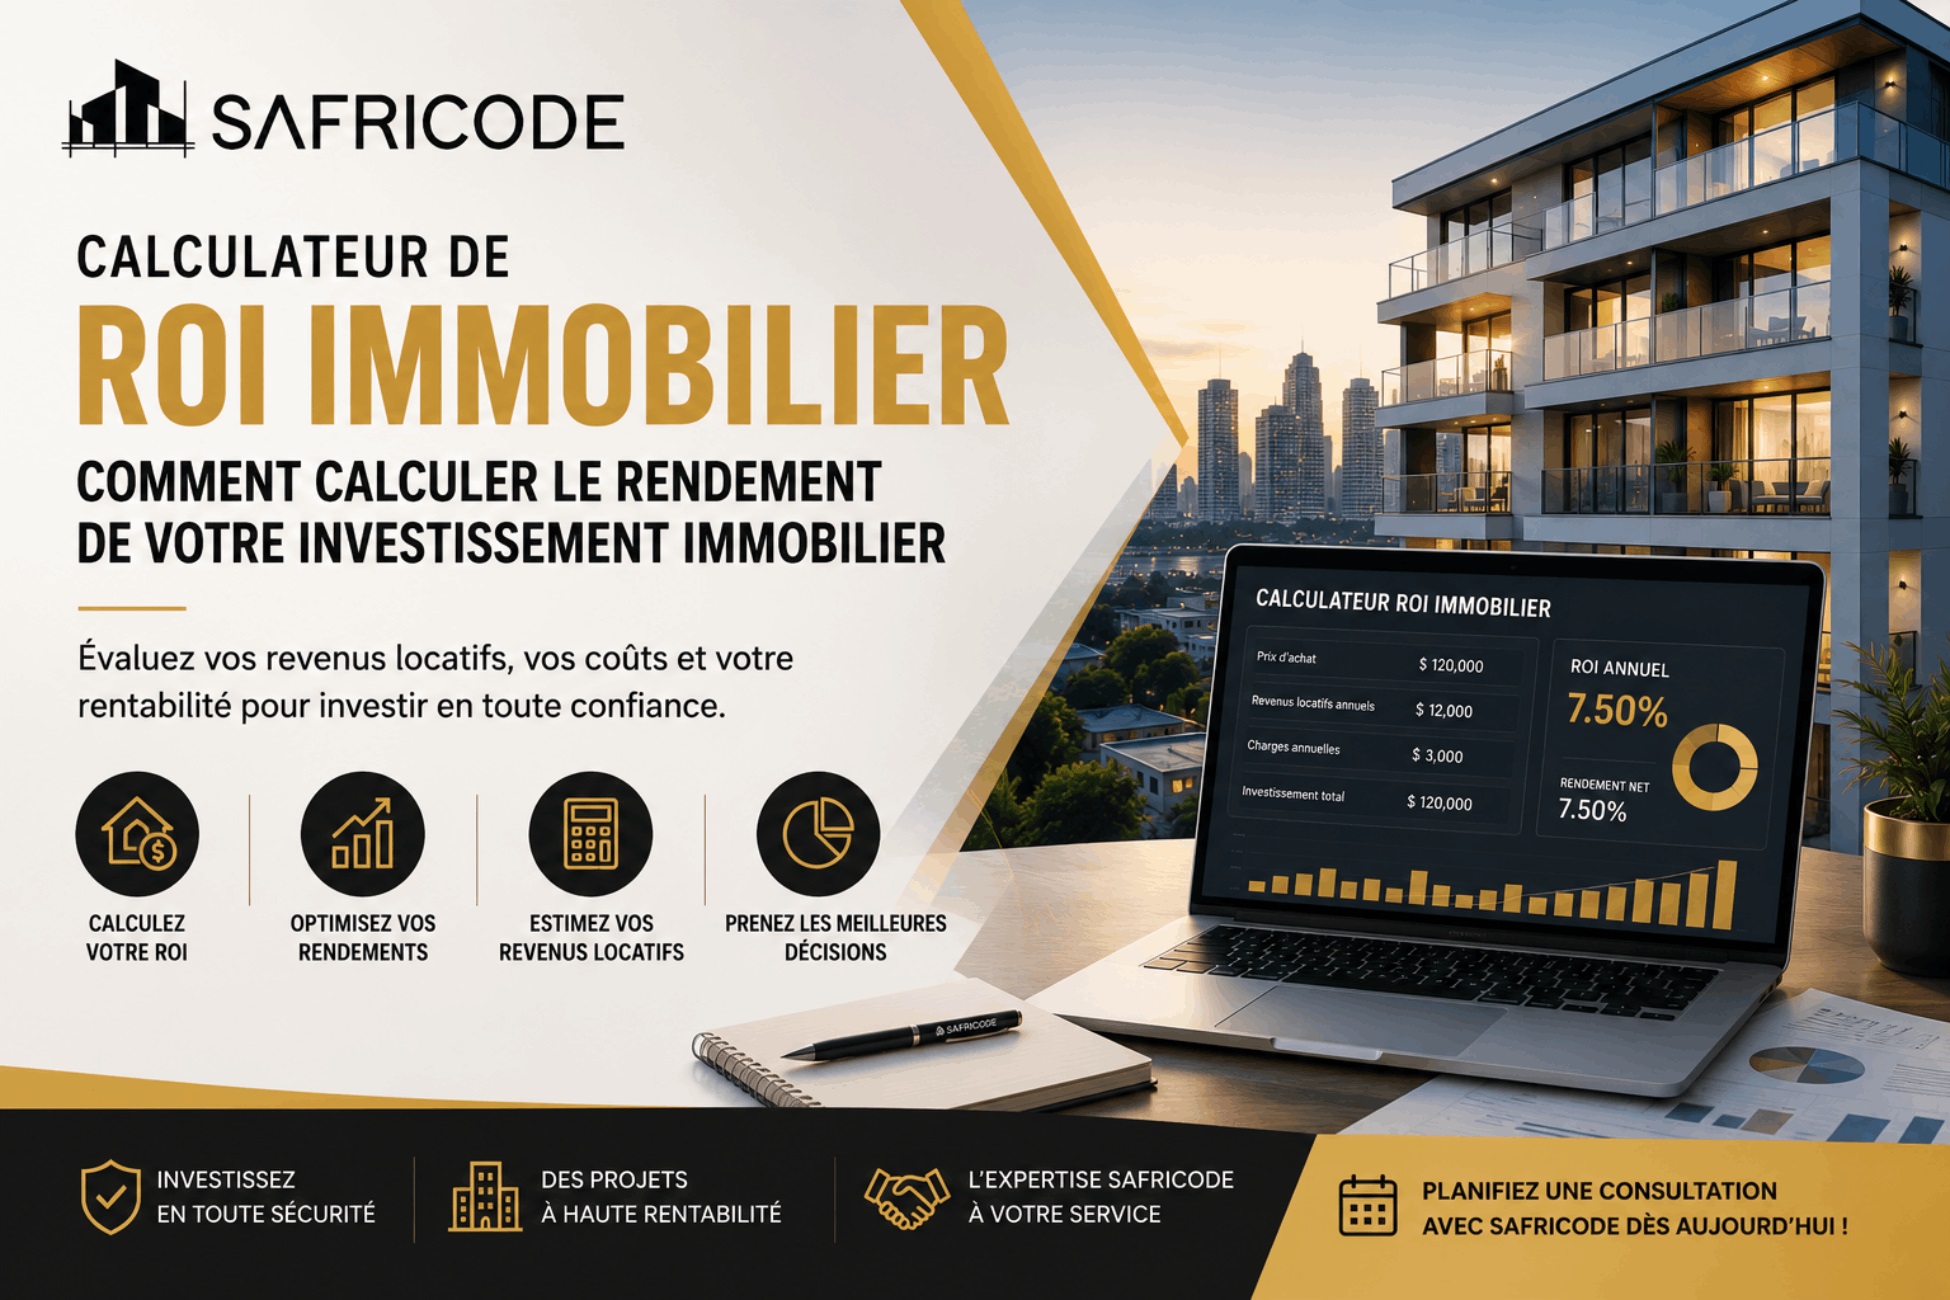
Uma propriedade pode parecer lucrativa no papel e ainda assim absorver o seu fluxo de caixa todos os meses. O preço de compra não é suficiente. É preciso olhar para as rendas, encargos, períodos sem inquilino e o valor real do projeto.
O ROI imobiliário de Kinshasa ajuda-o a saber se o seu dinheiro está a funcionar para si. Quer seja um investidor, proprietário, empresário ou membro da diáspora congolesa, um bom cálculo evita decisões tomadas com base na promessa de rendimentos.
Deve, portanto, medir a receita de arrendamento, o rendimento líquido, o fluxo de caixa e a possível avaliação do imóvel. Os números simples fornecem, geralmente, as respostas mais úteis.
O ROI imobiliário de Kinshasa, ou como medir o retorno imobiliário
O ROI imobiliário mede o ganho obtido em relação ao dinheiro investido. Permite comparar dois imóveis, dois bairros ou duas obras antes de assinar.
Uma calculadora de ROI imobiliário não substitui o seu julgamento. No entanto, afasta as hipóteses. Vê rapidamente se o aluguer previsto cobre encargos, financiamentos e imprevistos.
O rendimento bruto dá uma primeira impressão. O retorno líquido mostra o que resta após as despesas. O retorno total pode também incluir uma mais-valia na revenda.
O que é um bom retorno imobiliário? Não existe uma taxa universal. O bom resultado depende do bairro, do tipo de imóvel, das condições de financiamento, da tributação e do risco aceite.
Em Kinshasa, algumas estimativas publicadas situam os rendimentos brutos entre 5% e mais de 10%. Estes desvios são normais. Gombe, Limete, Masina ou as zonas em desenvolvimento não têm as mesmas rendas, nem os mesmos custos, nem as mesmas períodos de desocupação.
ROI, rendimento de aluguer e cash flow: três indicadores que não devem ser confundidos
Estes indicadores respondem a diferentes questões.
| Indicador | Fórmula simples | O que mede | Limite |
|---|---|---|---|
| Rendimento bruto | Renda anual ÷ preço de compra × 100 | Potencial inicial de aluguer | Ignorar cobranças |
| Retorno líquido | Receita após despesas ÷ custo total × 100 | A rentabilidade real do imóvel | Depende das suas estimativas |
| Fluxo de caixa | Entradas mensais - saídas mensais | Dinheiro disponível todos os meses | Não apresenta valor acrescentado |
Utilize o rendimento bruto para eliminar os produtos sobrevalorizados. Em seguida, passe para o retorno líquido antes de tomar qualquer decisão séria. Por fim, verifique o fluxo de caixa, pois um ROI elevado não paga automaticamente os seus pagamentos mensais.
Como calcular o ROI do seu imóvel com uma fórmula clara
A fórmula básica é:
ROI = (ganho líquido total ÷ custo total de investimento) × 100
Para a sua receita de aluguer, lembre-se também destes dois cálculos:
Rendimento bruto anual = renda anual ÷ preço de compra × 100
Rendimento líquido anual = rendimento anual após gastos ÷ custo total de aquisição × 100
O custo total inclui muito mais do que o preço listado. Acrescente os custos de aquisição, trabalho, mobiliário, impostos, ligações e custos de financiamento aplicáveis.
A sua calculadora de ROI imobiliário pode ser uma simples folha de cálculo. Crie uma coluna para o cenário conservador, outra para o cenário realista e uma última para o cenário favorável. Nunca comece com um único arrendamento otimista.
Exemplo simples com receitas e encargos de rendas
Imagine um apartamento comprado por 100 mil dólares. Gasta $10.000 em trabalho e taxas. O seu custo total chega, portanto, a US$ 110.000.
O aluguer é de $1.200 por mês. O rendimento bruto anual é de $ 14.400. O rendimento bruto é então de 14,4%, porque o cálculo é baseado no preço de compra de 100.000 dólares.
Agora faça um orçamento de 1.200 dólares para a desocupação do imóvel, 1.500 dólares para manutenção e reparações, 900 dólares para administração, seguros, impostos e outras taxas. O lucro líquido anual desce para 10.800 dólares.
O rendimento líquido é de 9,8%: 10.800 ÷ 110.000 × 100. Este resultado está mais próximo do que a sua propriedade realmente produz.
Se adicionar uma hipoteca, ainda terá de levantar os juros e os pagamentos mensais. A sua calculadora de ROI imobiliário deve, portanto, separar o retorno da propriedade e o seu fluxo de caixa pessoal.
ROI anual e avaliação do imóvel: mantenha-se cauteloso
O rendimento anual analisa o que a propriedade rende ao longo de doze meses. O ROI total pode abranger vários anos e incluir o aumento ou diminuição do valor do imóvel.
Suponha que vende a propriedade após cinco anos com um ganho líquido de 20.000 dólares. Este valor acrescentado é adicionado às rendas líquidas cobradas para calcular o retorno global. Não deve ser tratado como rendimento garantido antes da venda.
Os empréstimos podem aumentar o retorno dos seus fundos pessoais porque está a investir menos capital antecipadamente. Acrescenta ainda juros, prazos e risco de fluxo de caixa se o alojamento permanecer vazio.
Custos a incluir para um retorno líquido realista
Uma calculadora fiável de ROI imobiliário distingue despesas pontuais de despesas recorrentes. Os primeiros aparecem no início ou durante uma renovação. Os segundos voltam todos os meses ou todos os anos.
Mantenha também uma reserva para grandes reparações, contas por pagar e meses sem inquilino. Na RDC, as regras, impostos e formalidades variam consoante a localização do imóvel. Verifique as suas obrigações com um profissional qualificado antes de definir o valor final.
Rendimento mensal, rendimento anual e fluxo de caixa após financiamento
Multiplique a renda mensal por doze e subtraia a taxa de desocupação estimada. Em seguida, deduza todos os encargos anuais. Obtém o seu lucro líquido antes do financiamento.
Subtraia os pagamentos mensais do empréstimo se estiver a financiar o imóvel. Se as entradas excederem as saídas, o seu cash flow será positivo. Caso contrário, terá de cobrir a lacuna com o seu próprio dinheiro.
Um parque de estacionamento ou um pequeno espaço comercial pode melhorar a receita do aluguer, desde que permitido e solicitado. Não conte com qualquer rendimento adicional sem comprovação de mercado.
Estudo de caso em Kinshasa: verificar uma oportunidade antes de investir
Tomemos dois projetos fictícios em Kinshasa. O primeiro é um apartamento residencial comprado por 90 mil dólares, com obras no valor de 8 mil dólares. Tem como meta uma renda de 950 dólares por mês e prevê 15% de encargos e desocupação.
O segundo é um pequeno espaço comercial adquirido e equipado por 120 mil dólares. A sua renda prevista chega a US$ 1.500 por mês, mas a obra demora mais tempo e a desocupação comercial pode durar mais tempo.
O primeiro projeto pode oferecer uma procura mais estável. O segundo pode ganhar mais, mas o seu risco depende mais da atividade do setor e da qualidade da localização. Teste sempre três cenários na sua calculadora de ROI imobiliário.
Antes de investir, verifique:
- Procura de renda e rendas efetivamente cobradas na área.
- O título, documentos, custo total e estado do imóvel.
- Acesso a estradas, água, electricidade, escolas e comércio.
- Segurança, prazo de construção, financiamento e fiscalidade.
- A sua estratégia de saída, aluguer de longa duração, revenda ou utilização profissional.
A qualidade do projeto importa tanto como o cálculo inicial. Um número promissor não compensa um título frágil ou um projeto mal gerido.
Por que razão a localização muda a devolução da sua propriedade
A proximidade de escritórios, escolas, comércio, estradas e serviços influencia a procura. Afecta o nível das rendas, a taxa de desocupação e o valor de revenda.
Residencial satisfaz as necessidades de habitação. O comercial depende da atividade económica local. Um projecto misto pode distribuir fontes de receitas, mas requer uma concepção e gestão mais exigentes.
Verifique as rendas reais, as propriedades concorrentes e a procura na rua em questão. Não baseie o rendimento do seu imóvel nas listagens mais elevadas.
Erros que reduzem o retorno do investimento imobiliário
O primeiro erro é calcular apenas o preço de compra. O custo total é a base certa. Esquecer a obra, as taxas, os impostos ou a mobília inflaciona artificialmente o rendimento imobiliário.
Muitos investidores sobrestimam a renda e esquecem-se dos meses sem inquilino. Outros confundem rotatividade com lucro. O valor acrescentado futuro nunca deve equilibrar um projeto que já perde dinheiro todos os meses.
Guarde os seus documentos comprovativos. Crie uma reserva de caixa. Atualize as suas suposições a cada seis meses e compare a propriedade com outras oportunidades antes de comprometer os seus fundos.
Melhore o seu retorno sem aumentar o risco
Escolha uma área com uma procura estável. Otimize a superfície, estabeleça uma renda compatível com o mercado e reduza o tempo entre dois inquilinos. Uma seleção séria de inquilinos também limita as dívidas não pagas.
Renove o que realmente melhora a utilização do imóvel, a segurança, o acesso à água ou o estado dos equipamentos. Acabamentos caros nem sempre aumentam a receita de aluguer. Meça o ganho esperado antes de cada despesa.
Porquê escolher a Safricode para um investimento imobiliário na RDC?
Um projeto rentável começa com dados fiáveis e uma execução séria. A Safricode é uma promotora imobiliária sediada em Kinshasa, ativa em projetos residenciais, comerciais e mistos.
A equipa pode ajudá-lo a avaliar a localização, o custo global, as opções de construção, a procura de arrendamento e o potencial de rendimento. Este apoio não garante o retorno, mas reduz os ângulos mortos antes do lançamento do projeto.
Para um projeto de promoção ou construção imobiliária, também pode examinar as restrições técnicas, o cronograma e a sua estratégia de arrendamento. Uma calculadora de ROI imobiliário torna-se útil quando os dados que a alimentam são sólidos.
Para solicitar uma consulta, um orçamento ou uma estimativa de rentabilidade, contacte a Safricode.
Perguntas frequentes sobre a calculadora de ROI imobiliário
Como calcular o ROI de um investimento imobiliário?
Divida o ganho líquido total pelo custo total investido e multiplique por 100. Inclua os encargos e as taxas reais.
O que é uma boa rentabilidade do arrendamento?
Depende do bairro, do risco e do seu financiamento. Acima de tudo, compare o rendimento líquido com propriedades semelhantes.
Que custos devem ser incluídos?
Adicione custos de trabalho, impostos, gestão, seguros, períodos de desocupação, reparações e aquisição. A sua calculadora de ROI imobiliário deve incluir todas as saídas.
Qual é a diferença entre ROI e cash flow?
O ROI mede o retorno do dinheiro investido. O fluxo de caixa mede o dinheiro que sobra a cada mês após todas as saídas.
Como utilizar uma calculadora de ROI imobiliário?
Introduza os custos totais e rendas realistas. Teste pelo menos um cenário conservador antes de comprar.
Porquê investir em imobiliário na RDC?
A RDC oferece necessidades reais de habitação e instalações profissionais. Cada projeto deverá ser analisado de acordo com a sua localização, documentos e pedido.
Deixe os seus números falarem antes de investir
Some todos os seus custos, estime a receita de aluguer com uma desocupação realista, retire encargos e calcule o rendimento bruto, o rendimento líquido e o fluxo de caixa. A sua calculadora de ROI imobiliário oferece uma base clara, não uma garantia.
O número por si só não substitui a análise de título, localização, financiamento e procura. Se pretende investir em Kinshasa ou noutro local da RDC, obter uma estimativa de rentabilidade ou desenvolver um projeto imobiliário chave na mão, contacte a Safricode para um apoio personalizado.
Imobiliário em Kinshasa
Encargos e administração de condomínios em Kinshasa: quem paga o quê
Gerador, água, elevadores, vigilância, manutenção: como funcionam os encargos e a administração do condomínio num edifício novo em Kinshasa.
Imobiliário em Kinshasa
Escritórios e espaços comerciais em Kinshasa: escolher bem em 2026
Localização, área, eletricidade, estacionamento, arrendamento ou compra: os critérios para escolher um escritório ou um espaço comercial em Kinshasa em 2026.
Imobiliário em Kinshasa
Arrendar o seu apartamento em Kinshasa: o guia do proprietário
Definir a renda, escolher o arrendatário, redigir o contrato, gerir a manutenção: as etapas para arrendar o seu apartamento em Kinshasa sem surpresas desagradáveis.
Imobiliário em Kinshasa
Comprar para arrendar em Kinshasa: os cálculos a fazer antes de investir
Renda, encargos, períodos sem inquilinos, manutenção, rentabilidade líquida: como saber se um apartamento para arrendar em Kinshasa será realmente rentável.
Imobiliário em Kinshasa
Imobiliário em Lubumbashi em 2026: o mercado e o que precisa de saber
Lubumbashi, segundo mercado imobiliário da RDC: procura, bairros, tipos de imóveis e conselhos para comprar ou investir em 2026.
Imobiliário em Kinshasa
Apartamento novo ou antigo em Kinshasa: o que escolher em 2026
Preços, encargos, eletricidade, água, garantias, revenda: uma comparação clara entre um apartamento novo e um apartamento antigo em Kinshasa.
Imobiliário em Kinshasa
Imobiliário em La Gombe: o guia completo do bairro
Preços, zonas, residências novas e conselhos de compra: tudo o que precisa de saber antes de comprar um apartamento em La Gombe, Kinshasa.
Imobiliário em Kinshasa
Viver em Kinshasa como expatriado: habitação, bairros e custos
Taxas, entrada, bancos, pagamento faseado: as verdadeiras opções para financiar um apartamento em Kinshasa em 2026 e como compará-las.
Imobiliário em Kinshasa
Crédito à habitação na RDC em 2026: como financiar um apartamento
Taxas, entrada, bancos, pagamento faseado: as verdadeiras opções para financiar um apartamento em Kinshasa em 2026 e como compará-las.
Imobiliário em Kinshasa
Vias circulares e expansão de Kinshasa: que bairros vão valorizar
Vias circulares sudeste e sudoeste, expansão de Maluku, centro financeiro: o que as grandes obras mudam nos preços do imobiliário em Kinshasa.
Imobiliário em Kinshasa
Como escolher o seu promotor imobiliário em Kinshasa: 10 critérios
Projetos entregues, título do terreno, contrato, garantias, visitas à obra: os 10 critérios para escolher um promotor imobiliário fiável em Kinshasa.
Imobiliário em Kinshasa
Custo de construção por m² em Kinshasa em 2026: os números de um promotor
Estrutura, acabamentos, materiais, mão de obra: o verdadeiro custo de construção por m² em Kinshasa em 2026, rubrica a rubrica, com exemplos.
Imobiliário em Kinshasa
Investir no imobiliário na RDC a partir do estrangeiro: o guia da diáspora
Visita por vídeo, pagamento à distância, procuração, verificação do título: como comprar um apartamento em Kinshasa a partir da Europa ou da América.
Imobiliário em Kinshasa
Onde investir em Kinshasa em 2026: comparação dos municípios
Gombe, Ngaliema, Limete, Kintambo, Bandalungwa: preços, rendas, rentabilidade e riscos por município para investir em Kinshasa em 2026.
Imobiliário em Kinshasa
Imobiliário em Ngaliema: guia do bairro, de Binza ao GB
Binza, GB, Ma Campagne, Mont Fleury: preços, ambiente e residências novas em Ngaliema. O guia do bairro para comprar ou investir em 2026.
Imobiliário em Kinshasa
Torres residenciais em Kinshasa: porque a cidade constrói em altura
Escassez de terrenos, segurança, vista para o rio: porque se multiplicam as torres residenciais em Kinshasa e o que deve verificar antes de comprar.
Imobiliário em Kinshasa
Apartamento de luxo em Kinshasa: o que significa realmente alto padrão
Vista, acabamentos, serviços, segurança, eletricidade: os 8 critérios de um verdadeiro apartamento de luxo em Kinshasa e as perguntas a fazer antes de comprar.
Imobiliário em Kinshasa
Comprar na planta em Kinshasa: o guia completo antes de reservar
Comprar um apartamento na planta em Kinshasa: vantagens, riscos, contrato, garantias e calendário de entrega. O guia de um promotor que entrega as suas obras.
Imobiliário em Kinshasa
Comprar um apartamento com pagamento faseado em Kinshasa: como funciona
Entrada, calendário de pagamentos, saldo na entrega: como comprar um apartamento em prestações em Kinshasa e o que deve verificar no contrato.
Imobiliário em Kinshasa
Preço de um apartamento em Kinshasa em 2026: quanto custa realmente um imóvel novo
Quanto custa um apartamento novo em Kinshasa em 2026? Preços por m² por município, despesas de compra e orçamento real, explicados por um promotor.
Imobiliário em Kinshasa
Escolher uma agência imobiliária na RDC
Um imóvel pode parecer rentável no papel e, ainda assim, consumir a sua tesouraria todos os meses. O preço de compra não é suficiente.
Imobiliário em Kinshasa
Escolher uma empresa de construção em Kinshasa
Construir na RDC fica caro quando o prestador errado entra demasiado cedo no projeto.
Imobiliário em Kinshasa
Agência imobiliária em Kinshasa: como escolher bem
Escolher uma agência imobiliária em Kinshasa não é um pormenor. É muitas vezes o que distingue um projeto claro de um percurso incerto, lento e por vezes dispendioso.

Tendências
As tendências atuais da construção em Kinshasa
Kinshasa está a tornar-se um verdadeiro centro da arquitetura moderna em África. As tendências atuais no setor da construção

Guia
Guia para cuidar do seu apartamento em Kinshasa: dicas e boas práticas
Cuidar do seu apartamento em Kinshasa é essencial para garantir o seu bom estado, segurança e preservação do valor. Neste artigo, apresentamos

Guia
Conselhos para uma mudança bem-sucedida em Kinshasa
Mudar-se para a animada cidade de Kinshasa pode ser uma experiência entusiasmante, mas também exigente. Para o ajudar a planear e executar uma

Investimento
Investir no imobiliário em Kinshasa: conselhos essenciais para ter sucesso
Kinshasa, a dinâmica capital da República Democrática do Congo, oferece um mercado imobiliário em plena expansão, rico em oportunidades de